Alertas, omisiones y el avance del crimen organizado en Chile
This article is not yet available in English. The original Spanish version is shown instead.
- by Trinidad Steinert
- Analysis
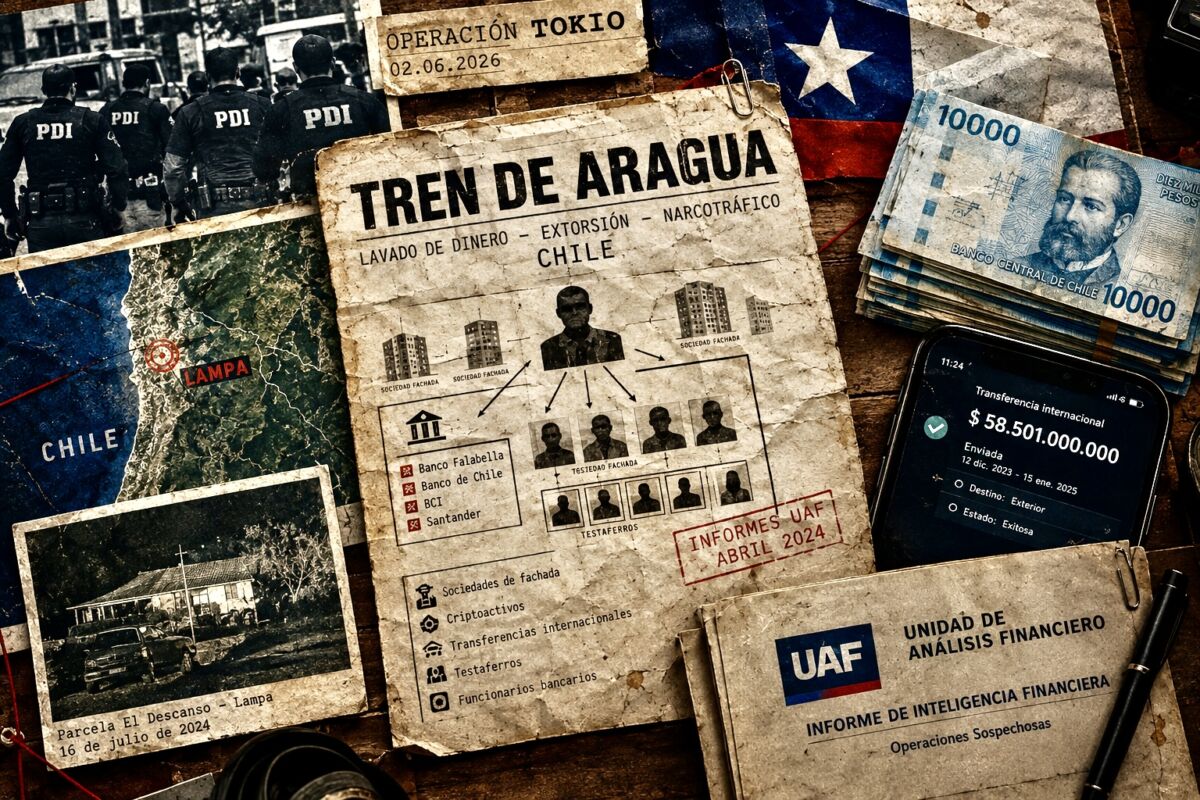
Esta investigación busca analizar la capacidad institucional del Estado para transformar oportunamente la información de inteligencia financiera en acciones de investigación y prevención frente al crimen organizado.
El estudio sigue la trayectoria de las alertas bancarias vinculadas a la red investigada en la Operación Tokio, desde su detección por el sistema financiero y la Unidad de Análisis Financiero (UAF) hasta su recepción y utilización por el Ministerio Público. El objetivo es determinar cuánto de esa información fue transformada de manera oportuna en acciones investigativas para desmantelar las organizaciones criminales antes de que sucedan delitos violentos, como homicidios y otros crímenes. También se busca rastrear la ruta del dinero, determinar su origen y destino, e identificar las herramientas legales e institucionales disponibles para impedir que recursos provenientes de actividades ilícitas sean ocultados, transferidos o sacados del país.
LOS HECHOS
La madrugada del 16 de julio de 2024, feriado por el Día de la Virgen del Carmen, cuatro hombres y una mujer fueron acribillados en Lampa, en la parcela El Descanso, ubicada en el camino El Noviciado. La mujer se llamaba María José Piñate Flores y era la pareja de Yehiklin Jiménez Mendoza, apodado “Yei de Petare”, un vendedor de tusi y éxtasis que se movía por el circuito de fiestas electrónicas venezolanas de la capital. El crimen de esa fiesta —organizada sin permiso del Tren de Aragua y sin pagar la “vacuna” que se exigía a los productores de eventos nocturnos— fue el ajuste de cuentas más sangriento del crimen organizado transnacional en la historia reciente de Chile[1]. Pero hay algo que se supo dos años después y que convierte a esa masacre en el síntoma de una falla institucional y, en consecuencia, una grieta en nuestra seguridad pública. Tres meses antes de esos asesinatos, en abril de 2024, la UAF ya le había enviado al fiscal nacional un informe de inteligencia financiera con reportes de operaciones sospechosas de bancos que apuntaban a la red de lavado de dinero de esa misma organización[2]. Esto lo reveló CIPER en junio de 2026, cuando la Operación Tokio desarticuló la estructura. La UAF envió, entre abril de 2024 y mayo de 2026, al menos cuatro informes de inteligencia financiera al fiscal nacional sobre esa red, sus testaferros y el nombre del ejecutivo del Banco Santander que les abría las puertas del sistema financiero formal.
El problema es que los bancos reportaron los hechos, la UAF analizó la información y la Fiscalía Nacional, posteriormente, recibió estos antecedentes. Sin embargo, la red que entre 2022 y 2025 lavó más de 75 mil millones de pesos —unos 84 millones de dólares— siguió operando, creciendo y matando, hasta que un celular caído en una balacera en Lampa le proporcionó a la Policía de Investigaciones la evidencia que el aparato de inteligencia financiera no había logrado transformar en acción.
LA RUTA DEL DINERO
La reconstrucción de la Operación Tokio, ejecutada el 2 de junio de 2026 por la PDI y la Fiscalía Regional Metropolitana Sur, muestra una arquitectura de lavado de dinero con un nivel de sofisticación nunca antes visto en Chile. No eran narcos con cajas de zapatos, sino una red con sociedades de fachada constituidas ante notario y publicadas en el Diario Oficial, que incluía testaferros escalonados, con plataformas de criptoactivos como salida al exterior y con funcionarios bancarios en nómina. Según la formalización ante el 10° Juzgado de Garantía de Santiago, la estructura se creó para dar control territorial a las fiestas de Santiago; es decir, quien organizara un evento sin autorización debía pagar; de lo contrario recibía extorsiones y mensajes violentos e intimidatorios[3].
En el centro financiero de la trama aparecen dos sociedades que deberían ser objeto de estudio en cualquier curso de derecho penal económico chileno. BexDigital Services SpA, constituida en septiembre de 2022 por Óscar Delgado Guerrero, declaró al Servicio de Impuestos Internos una renta líquida inferior a cinco millones de pesos en 2025. Ese mismo año, según los informes de la UAF y la PDI, movía 58.501 millones de pesos fuera del país. BexGroup SpA —RUT 77.630.013-6, constituida el 30 de agosto de 2022, con Marcos de Jesús Reyes Acosta como único dueño— sacó otros 17.270 millones. Ambas empresas comparten un dato registral que resume la farsa, en los archivos de Equifax figuran con el mismo domicilio, que es la dirección de una empresa de contabilidad dedicada a la creación masiva de sociedades[4].
Los reportes de operaciones sospechosas que alimentaron los informes de la UAF vinieron, al menos, del Banco Falabella, el Banco de Chile y el BCI. Contenían cifras que no admitían doble lectura, ya que más de 292 millones de pesos fueron ingresados, entre diciembre de 2023 y enero de 2025, a la cuenta de José Carlos Pérez Asencio, ejecutivo del Banco Santander desde 2019; desde luego, recursos incompatibles con su sueldo. A su vez, hubo transferencias por cerca de 761 millones de pesos a Marcos Reyes Acosta, entre octubre de 2024 y marzo de 2025, y por más de 56 millones de pesos, entre febrero de 2022 y octubre de 2025, a Jessica Yurimar Hernández Carrero, una “prestacuenta” sin actividad remunerada formal. A ellos se suman otros testaferros.
EL EJECUTIVO DEL BANCO
El ejecutivo bancario José Carlos Pérez Asencio, detenido el 2 de junio de 2026, habría sido quien facilitó el movimiento del dinero mediante cuentas en Santander, Scotiabank, Falabella y BCI para introducir al circuito formal los fondos de extorsiones, narcotráfico, secuestros y explotación sexual. Y aquí aparece el primer hecho de falta de debido cuidado que este trabajo documenta: José Carlos Pérez Asencio fue reportado como sospechoso por el propio BCI —un banco competidor— y aun así siguió operando como ejecutivo de Santander durante años, hasta su detención. Junto a él cayeron Rossana Blanco Blanco, funcionaria externa de BancoEstado, y su pareja Joel David Díaz, ambos incluidos también en los informes de la UAF.
El 3 de junio, un día después del operativo, la Comisión para el Mercado Financiero declaró que no veía “algo evidente como espacio de perfeccionamiento” de la norma[5]. Semanas después, su presidenta, Catherine Tornel León, admitió por oficio a la Cámara de Diputados que la revisión de los bancos involucrados había detectado “aspectos de mejora y situaciones que corregir” en sus procesos de monitoreo, y citó a los ejecutivos de Santander y BancoEstado[6].
Para entender por qué las alertas no bastan, hay que mirar la máquina que las procesa. La UAF chilena mantiene hoy una dotación efectiva de 73 funcionarios de un total de 83 cupos autorizados[7], de los cuales no todos son analistas financieros. En 2025, según su propio informe estadístico, debieron procesar 21.828 reportes de operaciones sospechosas —un promedio de 87 por día hábil, con un alza anual del 25,3%—; detectaron indicios de lavado de activos o financiamiento del terrorismo en 1.132 casos, y remitieron al Ministerio Público 62 informes de inteligencia financiera. Es decir, solo un 5,2% se transforma en insumo procesal, lo que es complejo de entender a la luz de las diversas investigaciones existentes en lavado de activos.
Ahora bien, las limitaciones no son solo de dotación. La UAF está legalmente impedida de iniciar investigaciones de oficio —solo puede analizar lo que los sujetos obligados le reportan— y no puede levantar el secreto bancario sin orden judicial previa; una excepción relevante entre los países de la OCDE. El propio director de la UAF, Carlos Pavez Tolosa, lo dijo sin eufemismos a CIPER en 2025: en Chile solo se logra identificar entre el 2% y el 3% de los activos que mueve el crimen organizado, y el país está en último lugar de la OCDE en la materia. En veinte sectores obligados a reportar, añadió, hay “escasa o ninguna actividad sospechosa” y en cinco años las corredoras de propiedades, rubro clásico del lavado inmobiliario, emitieron nueve reportes en cinco años y ninguno en 2024[8].
La Operación Tokio no fue la primera en evidenciar estas falencias. En junio de 2025, la Fiscalía desbarató otra red de lavado de dinero del Tren de Aragua. Esta organización criminal había sacado del país más de 13,5 millones de dólares a través de más de 800 cuentas bancarias. En esa investigación, revelada por CIPER en julio de 2025, ocurrió algo que debió ser un escándalo: se hicieron cientos de transacciones con tarjetas bancarias chilenas por montos pequeños en una ciudad colombiana fronteriza con Venezuela. Estas operaciones se convirtieron rápidamente en criptomonedas, con cuentas dadas de baja de inmediato, y no despertaron ni una sola alerta. Ningún banco emitió un reporte de operación sospechosa. La UAF solo elaboró informes cuando la investigación ya estaba en marcha. Fuentes de la propia pesquisa admitieron entonces que la reconstrucción del flujo del dinero llegó tarde y que la trazabilidad debería haberse activado en tiempo real. Un año después, la historia se repitió con montos cinco veces mayores.
Ese patrón tiene otros antecedentes a nivel internacional. Los FinCEN Files son una filtración de 2020 de más de 2.100 reportes de actividad sospechosa presentados por bancos a la red estadounidense de inteligencia financiera, cubriendo cerca de dos billones de dólares en transacciones entre 1999 y 2017; una masa de alertas muy superior a la capacidad real de procesamiento. En el Danske Bank, en Estonia, unos 200.000 millones de euros sospechosos circularon por la sucursal de Tallin entre 2007 y 2015, mientras las alertas del regulador estonio no lograban que la matriz danesa actuara, y el caso solo estalló por la prensa con un denunciante interno. El caso del HSBC es llamativo, ya que siguió moviendo dinero del cartel de Sinaloa incluso bajo un acuerdo de procesamiento diferido de 1.900 millones de dólares[9]. En todos esos episodios, como en Chile, el eslabón débil no fue la falta de generación de alertas, sino una debilidad en el sistema, ya que no se realizaron acciones en forma oportuna.
LOS INFORMES DE INTELIGENCIA FINANCIERA Y LA PERSECUCIÓN PENAL
La Fiscalía Nacional respondió al reportaje de CIPER con una declaración pública, la cual afirmaba que los informes fueron efectivamente recibidos, analizados por las unidades especializadas competentes y, posteriormente, derivados a las fiscalías regionales, que ya investigaban los hechos, y negó que los antecedentes hubieran sido ignorados. Añadió que contribuyeron a investigaciones que produjeron detenciones y congelamiento de cuentas, y citó como ejemplo el operativo de 2025 conocido como “Golpe al Brazo Financiero del Tren de Aragua”, donde hubo más de 50 detenidos y 350 cuentas y criptoactivos bloqueados. Ahora bien, todo eso puede ser cierto, pero aun así, no es suficiente. Porque el fiscal que finalmente desbarató la red, Héctor Barros, jefe de la Fiscalía Regional Metropolitana Sur, declaró públicamente que esos reportes “no llegaron en este caso en particular a la Fiscalía Regional Sur” y que los obtuvo hace poco. Esto, porque él mismo los pidió[10].
Hay un documento interno de la Fiscalía Nacional, el Oficio FN N.° 101/2025[11], que reemplazó al Oficio N.° 77/2019 y que establece como diligencia mínima requerir información a la UAF cuando en una carpeta investigativa no conste un informe de esa institución. La norma es razonable; su fecha es reveladora: fue creada recién en 2025. Su sola existencia reconoce que, hasta ese año, los informes de la UAF podían ingresar al Ministerio Público sin llegar nunca a la carpeta del fiscal que los necesitaba. De hecho, esto fue exactamente lo que el fiscal Barros dijo que le ocurrió.
La pregunta es inevitable y exige disciplina intelectual. En sentido estricto, no puede afirmarse que la masacre de Lampa era evitable. Un informe de inteligencia financiera describe flujos de dinero, no anuncia un homicidio. La cronología documentada otorga una ventana que no puede ignorarse. El primer informe de la UAF llegó a la Fiscalía Nacional en abril de 2024 y los cinco asesinatos ocurrieron en julio de 2024. Entre un evento y otro hubo tres meses en los que una investigación formal abierta —un RUC, diligencias, interrupción de cuentas, detenciones— habría puesto presión sobre la estructura que finalmente ejecutó la matanza. No se trata, entonces, de especulación sobre capacidades mágicas de prevención, sino de que la misma evidencia que después desarticularía la red ya estaba, escrita y despachada, en un escritorio de la Fiscalía Nacional antes de que María José Piñate y las otras cuatro víctimas murieran.
Y hay un hecho que convierte esa ventana en un reproche estructural: la investigación que culminó en la Operación Tokio no partió con los informes de la UAF. Partió con el iPhone que Bárbara Hernández, “la Barbie”, recaudadora de la banda y testigo de la balacera, dejó caer al escapar de la parcela de Lampa. El sistema de inteligencia financiera había visto la red; el sistema de investigación criminal solo la tocó cuando el azar dejó un teléfono en el barro. La diferencia entre anticiparse y reaccionar, en este caso, la marcó la casualidad.
CONCLUSIÓN
La tentación política es buscar un culpable único, vale decir, un fiscal que no abrió el RUC, un banco que no reportó operaciones sospechosas o una Unidad de Análisis Financiera con limitaciones operativas y de personal. Sin embargo, la evidencia reunida apunta a algo menos satisfactorio y más grave, una cadena de fallas institucionales que, al concatenarse unas a otras, debilitan la capacidad del Estado para detectar, investigar y desarticular las redes financieras del crimen organizado. En este caso, bancos que reportaron tardíamente, o no lo hicieron, operaciones sospechosas y que mantuvieron años en su nómina a un ejecutivo que ya había sido señalado como sospechoso por una institución competidora.
- En consecuencia, se estima conveniente lo siguiente: en cuanto al secreto bancario, que esta discusión no se reduzca exclusivamente a la posibilidad de acceder a la información financiera sin autorización judicial. Resulta pertinente y de mayor importancia incluso evaluar mecanismos que permitan agilizar la entrega de antecedentes cuando existe una orden judicial, mediante plazos legales definidos —por ejemplo, un máximo de 5 días— y formatos estandarizados que faciliten su trazabilidad, comparación y análisis por parte de las instituciones requirentes.
- A ello se suman las limitaciones operativas de la Unidad de Análisis Financiera, que hoy cuenta con pocos profesionales para las más de 21.800 alertas anuales. Por este motivo, urge evaluar su dotación, sus capacidades tecnológicas y si sus procedimientos de análisis son suficientes para responder oportunamente a las exigencias que plantea el crimen organizado.
- Asimismo, sería conveniente reevaluar el régimen de constitución de empresas en un día, con el fin de identificar posibles vulnerabilidades que faciliten su utilización para encubrir actividades ilícitas, ocultar beneficiarios finales o canalizar recursos de origen criminal. El objetivo no debe ser restringir injustificadamente la creación de empresas legítimas, sino fortalecer los mecanismos de prevención y de detección de su uso fraudulento.
- A esto hay que agregar una evaluación procedimental del Ministerio Público, ya que los informes de inteligencia llegaban al nivel nacional sin una trazabilidad clara de su flujo hacia las fiscalías regionales y al fiscal operativo a cargo de la investigación. Esta falta de articulación plantea la necesidad de implementar un sistema de control y seguimiento de la información recibida por la institución, que permita conocer su derivación, oportunidad de entrega y utilización en las investigaciones.
- Recordemos que la Comisión para el Mercado Financiero primero señaló que no vio nada y tres semanas después admitió “situaciones que corregir”. Resulta necesario, por tanto, que el organismo identifique y detalle estas deficiencias, transparente las medidas correctivas que adoptará y establezca mecanismos para verificar su implementación, con antelación. La supervisión debe ser temprana, permanente, preventiva. No reactiva y de caso a caso.
- Se debe evaluar el aumento de las sanciones en caso de incumplimiento de la obligación de reportar operaciones sospechosas a la UAF por parte de entidades obligadas. Esto, con el propósito de determinar si resulta necesario fortalecerlas y así asegurar el cumplimiento efectivo de las normas de prevención de lavado de activos.
- En definitiva, si las instituciones que integran esta cadena de prevención, detección e investigación no identifican sus falencias y adoptan medidas concretas para corregirlas, será difícil contener el avance del crimen organizado en nuestro país. Como se ha advertido reiteradamente desde distintos sectores de la sociedad, mientras no se logre afectar de manera efectiva los recursos económicos de estas organizaciones, ellas conservarán su capacidad de financiar sus operaciones, adquirir armamento, ampliar sus redes y consolidar su poder.
Perseguir el dinero ilícito no es una tarea complementaria, sino un componente esencial de una estrategia eficaz contra el crimen organizado.
________________________________________________________________________________________________________________
Nota del autor: este trabajo se basa en fuentes públicas —reportajes de CIPER, El País, La Tercera, T13 (Canal 13), Emol, ADN, 24 Horas (TVN), The Clinic y Pauta; informes estadísticos y comunicados oficiales de la UAF, la Fiscalía Nacional y la CMF; registros legislativos del Senado y la Cámara de Diputados, y documentos de audiencias judiciales— publicadas entre 2022 y septiembre de 2026. Todos los imputados mencionados mantienen la presunción de inocencia y las causas se encuentran en tramitación. Este texto tiene fines periodísticos e informativos y no constituye acusación formal en asesoría legal de ningún tipo.
TRINIDAD STEINERT HERRERA
Investigadora en Seguridad Pública
[1] Esteban González y Gianluca Parrini (21 de julio de 2024). “’Lampaso’ [sic]: los letales afters que reúnen al crimen organizado venezolano”. La Tercera. https://www.latercera.com/la-tercera-domingo/noticia/lampaso-los-letales-afters-que-reunen-al-crimen-organizado-venezolano/Y4DBM7X4MVBGVPQO6BGWNJBXFM/
[2] Catalina Olate (9 de junio 2026). “UAF envió documentos al fiscal nacional alertando sobre operaciones de la red del Tren de Aragua y acerca del ejecutivo del Santander”. CIPER. https://www.ciperchile.cl/2026/06/09/uaf-envio-documentos-al-fiscal-nacional-alertando-sobre-operaciones-de-la-red-del-tren-de-aragua-y-acerca-del-ejecutivo-del-santander/
[3] Juan Manuel Ojeda (8 de junio de 2026). “Operación Tokio: Fiscalía revela estructura comandada desde el extranjero para instalar el ‘control territorial’ de fiestas santiaguinas”. La Tercera. https://www.latercera.com/nacional/noticia/operacion-tokio-fiscalia-revela-estructura-comandada-desde-el-extranjero-para-instalar-el-control-territorial-de-fiestas-santiaguinas/
[4] Portal Innova (2 de junio de 2026). “«Abonantes» y «presta-cuentas»: así operaba la red del Tren de Aragua que lavó $75 mil millones en la que cayó un ejecutivo del Banco Santander”. Portalinnova.cl. https://portalinnova.cl/abonantes-y-presta-cuentas-asi-operaba-la-red-del-tren-de-aragua-que-lavo-75-mil-millones-en-la-que-cayo-un-ejecutivo-del-banco-santander/
[5] Daniel Vizcarra (3 de junio de 2026). “CMF y ajustes normativos tras involucramiento de ejecutivo bancario en esquema de lavado de activos: ‘Por ahora, no vemos algo evidente como espacio de perfeccionamiento’”. Diario Financiero. https://www.df.cl/mercados/pensiones/cmf-y-ajustes-normativos-tras-involucramiento-de-ejecutivo-de-banco
[6] Oficio ORD. N.° 104590. (Santiago, 19 de junio 2026). Comisión para el Mercado Financiero. https://www.camara.cl/verdoc.aspx?prmTIPO=OFICIO_FISCALIZACION_RESPUESTA&prmID=175133
[7] Unidad de Análisis Financiero. (22 de septiembre de 2026). https://www.uaf.cl/es-cl/noticia-detalle?id=49415
[8] Macarena Segovia, Catalia Olate y Daniel Meza Riqueleme. (14 de julio de 2025). “Tren de Aragua en Chile: sistema financiero no emitió alertas preventivas por miles de operaciones para lavar dinero”. CIPER. https://www.ciperchile.cl/2025/07/14/tren-de-aragua-en-chile-sistema-financiero-no-emitio-alertas-preventivas-por-miles-de-operaciones-para-lavar-dinero/
[9] Marc L. Ross. (25 de septiembre de 2026). “How HSBC’s Compliance Lapses Changed Banking Standards”. Investopedia.com. https://www.investopedia.com/stock-analysis/2013/investing-news-for-jan-29-hsbcs-money-laundering-scandal-hbc-scbff-ing-cs-rbs0129.aspx
[10] Mariana Marusic y Maximiliano Villena (12 de junio de 2026). “Cómo el crimen organizado está utilizando a las plataformas de criptomonedas en el lavado de activos”. La Tercera. https://www.latercera.com/pulso/noticia/como-el-crimen-organizado-esta-utilizando-a-las-plataformas-de-criptomonedas-en-el-lavado-de-activos/
[11] Fiscalía de Chile. Oficio FN N.° 101/2025. (Santiago, 20 de enero de 2025). “Instrucción General que imparte criterios de actuación en delitos de lavado de activos”. https://www.fiscaliadechile.cl/sites/default/files/documentos/Oficio%20FN%20N%C2%B0%20101-2025%20Lavado%20de%20activos.pdf